本项目聚焦人工智能大模型在金融时间序列分析与预测中的应用,针对金融市场数据具有多时间尺度、高波动性及复杂非平稳特征,以及现有预测模型在不同采样频率和金融资产之间泛化能力不足等问题,开展面向金融时序的专用模型创新研究。项目基于 Transformer 架构与金融时序基础模型,探索多尺度时序表征学习、跨尺度特征交互、自适应动态建模及信息瓶颈正则化等关键技术,构建具有跨频率、跨资产泛化能力的金融时序预测框架。
多模态大模型赋能的金融时序专用模型创新研究
项目简介
详细介绍
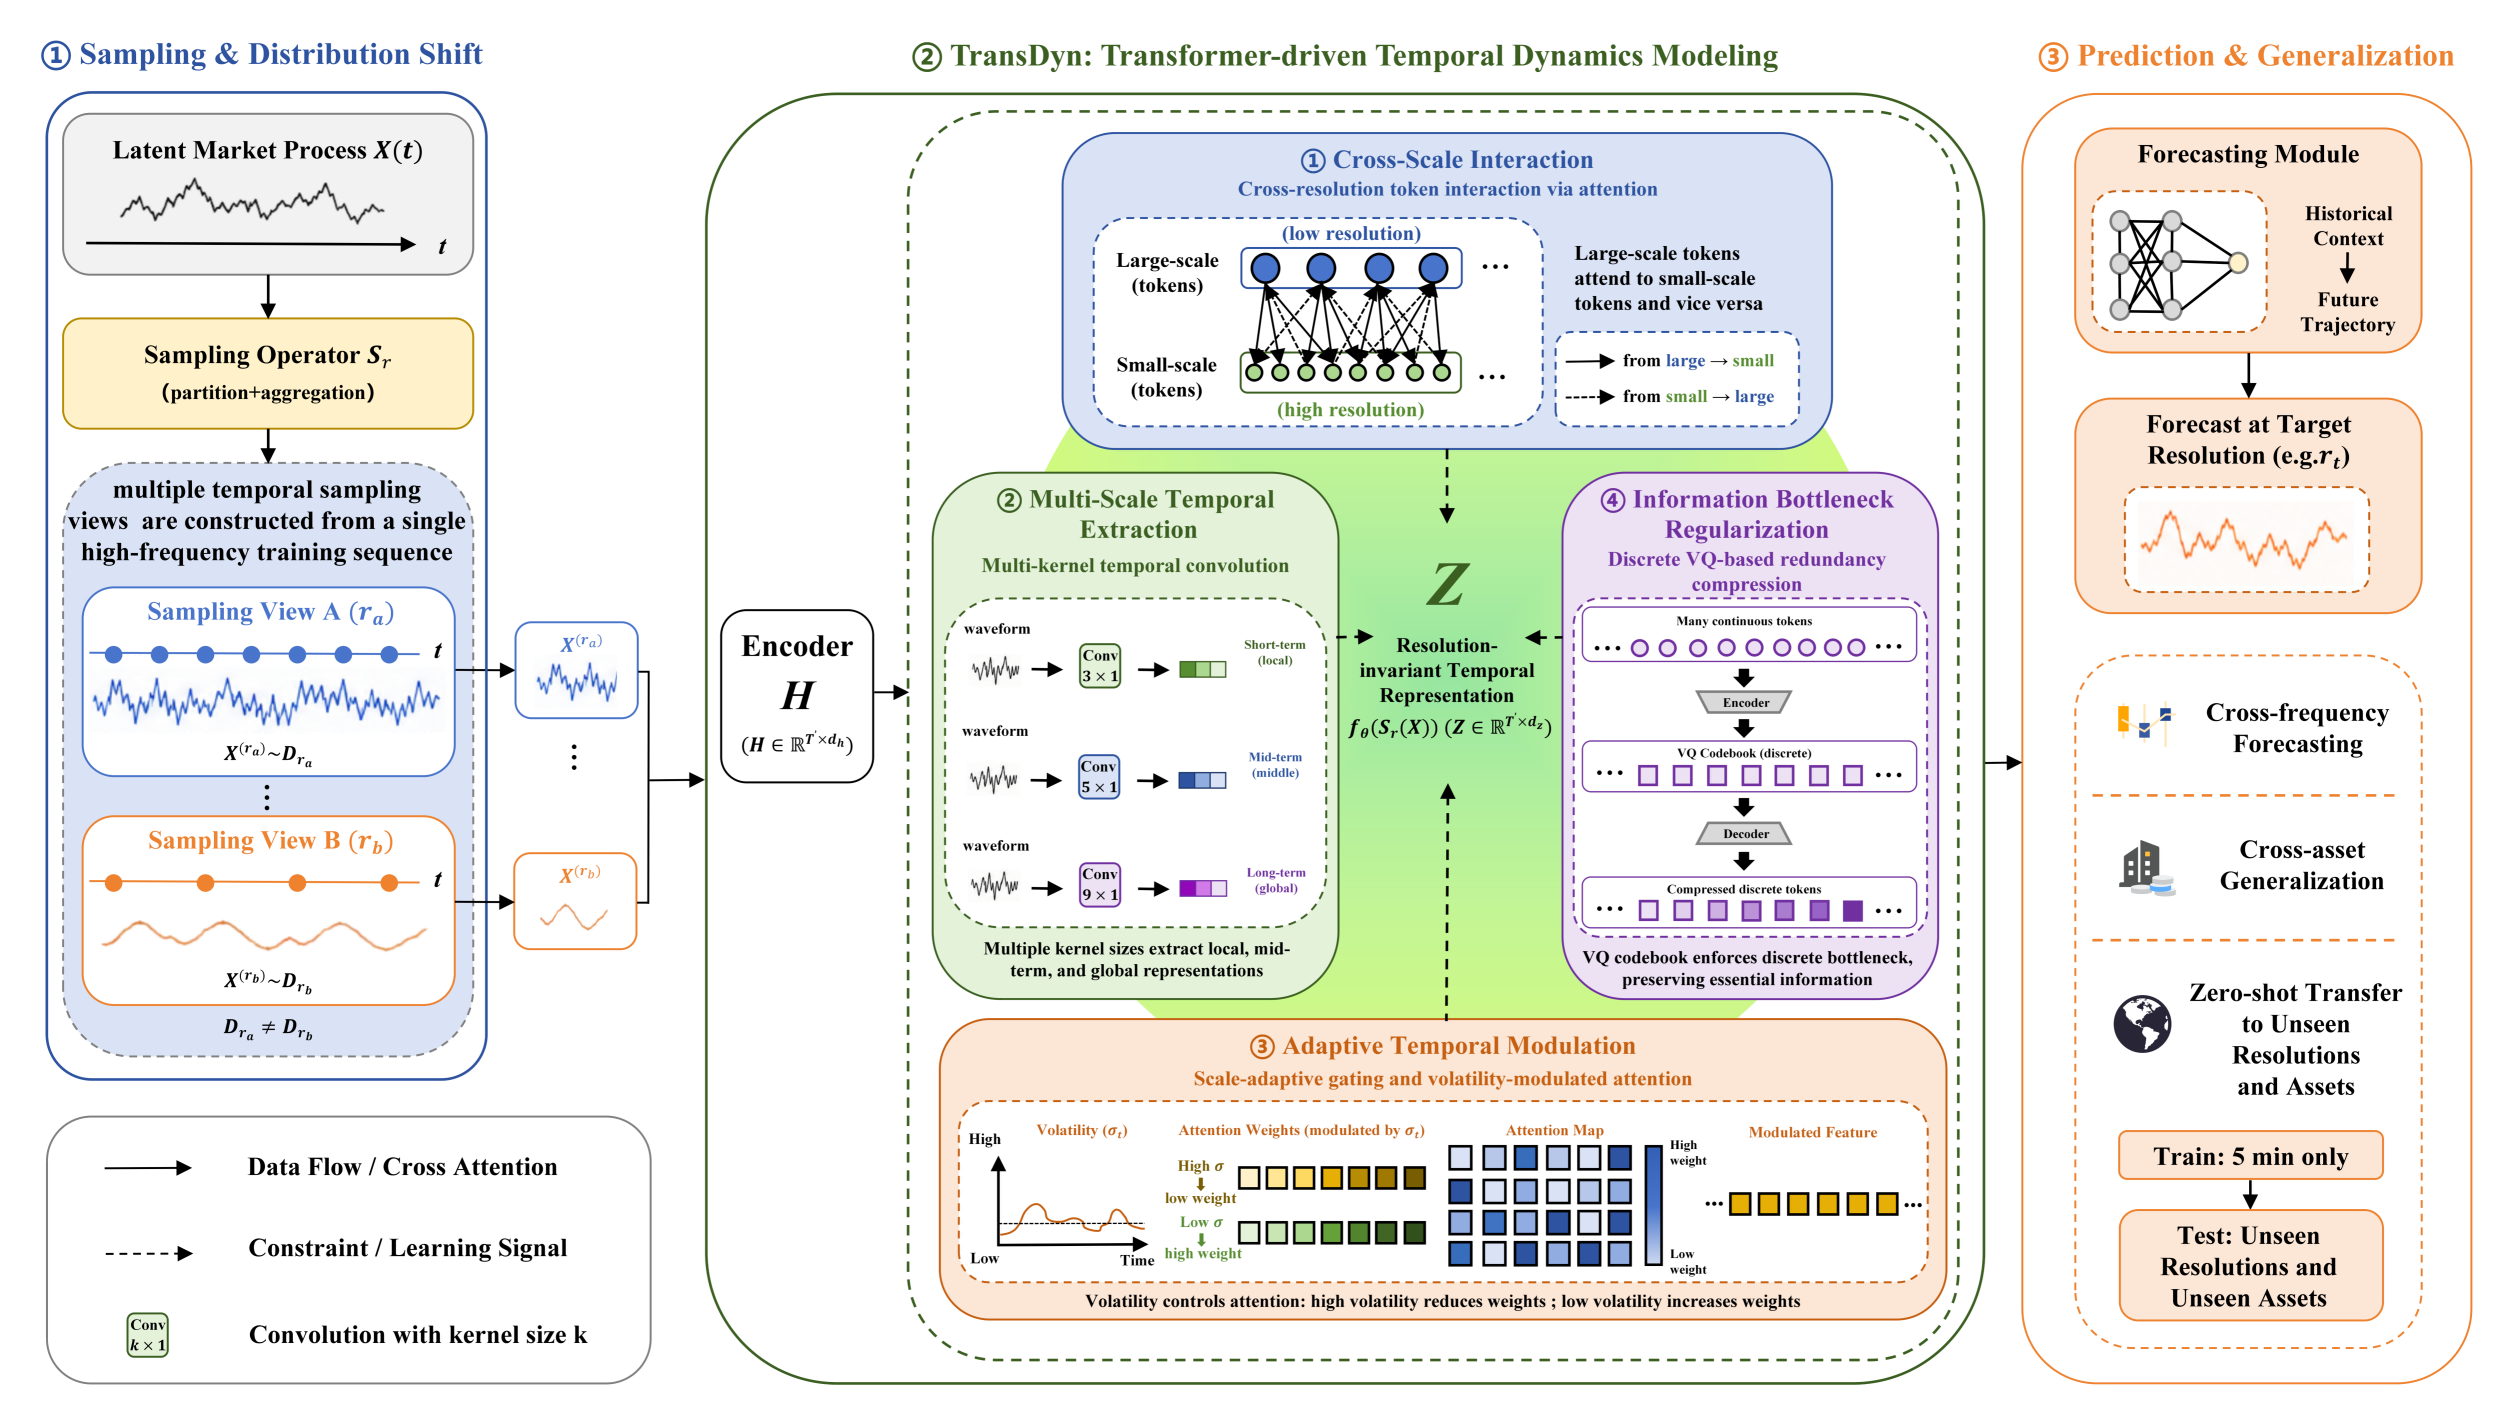
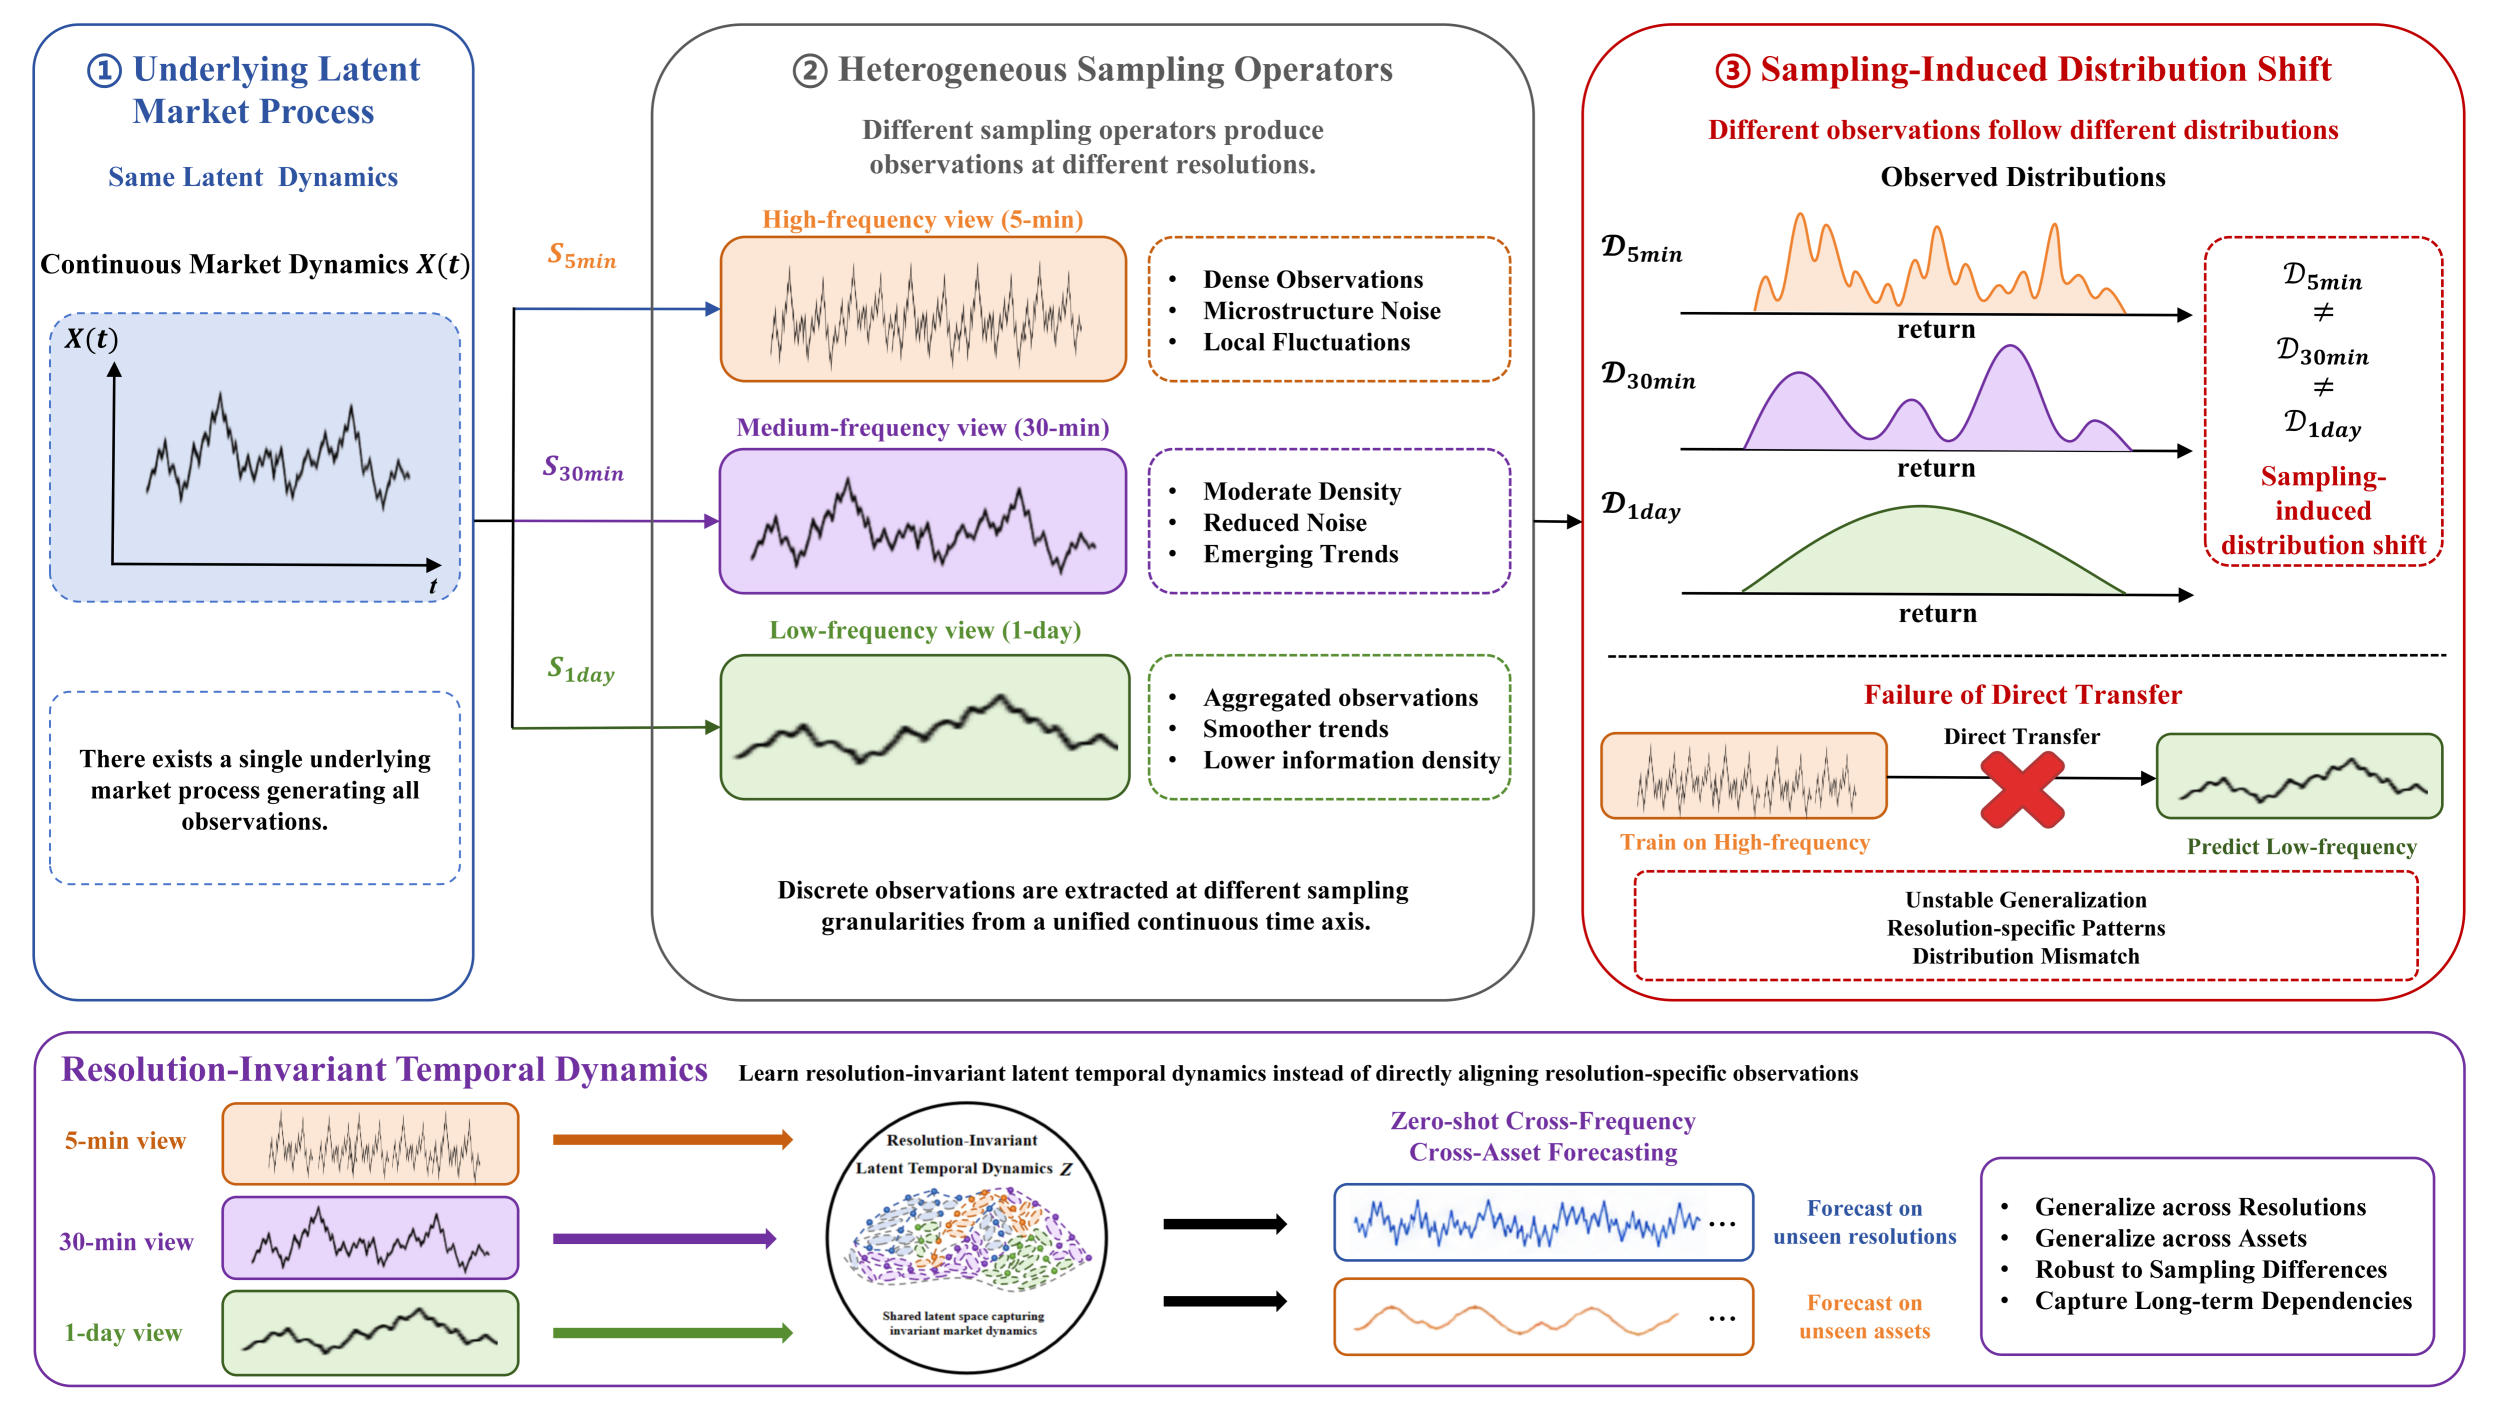
本项目面向金融市场中不同采样频率与资产类别引发的时序分布差异,研究基于 Transformer 的金融时序基础模型及其跨频率泛化机制。针对传统预测模型依赖固定时间分辨率、跨频率迁移时易出现预测误差增大、波动不稳定及趋势偏移等问题,项目将跨频率金融预测建模为采样机制诱导的时序分布偏移问题,探索具有分辨率不变性的潜在时序动态表征学习方法。
在模型设计方面,项目基于金融时序基础模型 Kronos 提出 TransDyn 预测框架,融合多尺度时序特征提取(Multi-Scale Temporal Extraction)、跨尺度交互(Cross-Scale Interaction)、自适应时序调制(Adaptive Temporal Modulation)及信息瓶颈正则化(Information Bottleneck Regularization)四项核心机制,实现局部波动与长期依赖的联合建模、跨尺度特征对齐、动态噪声抑制及冗余信息压缩,增强模型对不同采样分辨率下金融时序动态的建模能力。
在模型训练方面,项目设计跨分辨率一致性、时序结构保持、波动感知及信息瓶颈等协同优化目标,以保留预测相关的稳定时序结构并抑制采样引起的分布差异。同时,构建严格的零样本跨频率与跨资产评估体系,仅使用单一资产的 5 分钟级 K 线数据进行训练,并在不同金融市场的未见资产日频数据上开展无微调测试。
在实验研究方面,项目围绕预测准确性、金融信号质量、模型泛化能力及计算效率,设计与 DLinear、PatchTST、TimesNet、iTransformer 和 Kronos 等代表性模型的对比实验,并结合模块消融、预测轨迹可视化及推理效率分析,系统研究各核心机制在跨频率分布偏移条件下的作用,为金融时序基础模型的稳健表征学习与跨市场泛化研究提供方法支持。
我的贡献
作为项目负责人及论文第一作者,负责研究方案设计、核心模型构建、算法实现与实验验证。针对采样引起的金融时序分布偏移问题,设计 TransDyn 模型,融合多尺度特征提取、跨尺度交互、自适应波动调制及信息瓶颈机制;构建跨频率、跨资产零样本评测体系,完成基线模型对比、消融实验、性能分析及论文撰写。
成果亮点
提出具有分辨率不变时序表征能力的 TransDyn 框架,实现从单资产 5 分钟 K 线数据向未见日频资产的零样本迁移。在跨频率、跨资产预测实验中取得 MAE 67.45、sMAPE 6.73%、IC 0.1810,整体表现优于 DLinear、PatchTST、TimesNet、iTransformer 和 Kronos 等代表性模型。项目获批2025年国家级大学生创新训练计划立项,相关研究成果以第一作者论文《TransDyn: Transformer-Driven Modeling of Resolution-Invariant Financial Temporal Dynamics Under Sampling-Induced Distribution Shift》被 IEEE ICDM 2026(CCF-B)Research Track 正式录用。
项目图集